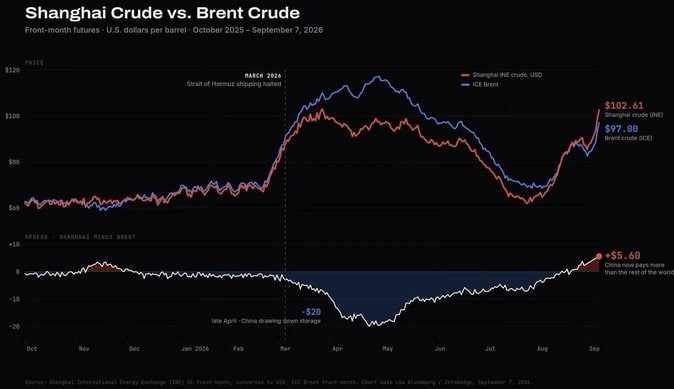
به گزارش بورس نما؛ تحولات اخیر چین معادلات جدیدی را در بازار نفت رقم زد. بررسی روندهای آماری حاکی از آن است که واردات نفت خام چین در ماههای ابتدایی سال ۲۰۲۵ در محدوده باثبات ۱۱ تا ۱۲ میلیون بشکه در روز جریان داشت. با بروز اختلالات ترانزیتی و محدودیت در تردد نفتکشها در مسیرهای اصلی کشتیرانی از مارس ۲۰۲۶، پکن رویکرد متفاوتی را در پیش گرفت. میزان واردات در سهماهه دوم سال ۲۰۲۶ با افت ۳۲ درصدی به کف ۷.۵ تا ۸ میلیون بشکه در روز رسید؛ دادهای که گویای مدیریت تقاضا از طریق برداشت گسترده از ذخایر استراتژیک و تجاری برای پرهیز از خریدهای گرانقیمت در اوج بحران بود.
آغاز فاز بازسازی ذخایر و رشد خرید نفت خام
تخلیه بخشی از مخازن، سیاستگذاران چینی را از ماه ژوئیه وارد فاز «بازسازی ذخایر» (Restocking) کرد. بر این اساس، حجم واردات از ۹.۸ میلیون بشکه در روز در ماه ژوئیه، به بیش از ۱۱ میلیون بشکه در روز در ماه اوت رسید. این چرخش رفتاری نشاندهنده الزام بزرگترین مصرفکننده انرژی آسیا به پر کردن مجدد مخازن استراتژیک، با وجود تداوم نوسانات در بازار بینالمللی نفت خام است.
معکوس شدن رابطه قیمتی نفت شانگهای و برنت
پیامد ورود پرقدرت خریداران چینی در تغییر اسپرد قیمتی میان شاخصهای نفتی نمایان شده است. در حالی که در ماههای ابتدایی بحران، نفت شانگهای تا ۲۰ دلار در هر بشکه ارزانتر از نفت خام برنت معامله میشد، افزایش شتابان تقاضای پالایشگاههای این کشور فاصله قیمتی را بهطور کامل معکوس کرد. در معاملات اوایل سپتامبر ۲۰۲۶، قیمت نفت خام شانگهای به ۱۰۲.۶۱ دلار در هر بشکه رسید و با ثبت پریمیوم ۵.۶ دلاری، از نفت برنت ۹۷ دلاری پیشی گرفت.
اثر تقاضای چین بر توازن عرضه و تقاضای جهانی
پذیرش پریمیوم قیمتی از سوی خریداران چینی در بورس انرژی شانگهای، مؤید تمایل بالا برای جذب محمولههای نقدی در شرایط تنگنای عرضه است. با توجه به سهم تعیینکننده چین در تقاضای جهانی انرژی، تداوم سیاست بازسازی ذخایر در ماههای پیشرو، همراه با محدودیتهای لجستیکی در مسیرهای دریایی، میتواند مانع از بازگشت تعادل به عرضه و تقاضا شده و فشار صعودی مضاعفی بر بهای طلای سیاه تحمیل کند.